III kwartał 2026 r. Jaka jest koniunktura na rynku najmu mieszkań?

Wyniki za III kwartał 2026 r. pokazują wyraźną różnicę perspektyw. Eksperci oceniają ogólną sytuację na rynku najlepiej spośród tegorocznych pomiarów – jej poprawę wskazuje ponad czterech na dziesięciu badanych (42,86%). Większość właścicieli mieszkań (72,60%) nie dostrzega zmiany ogólnej sytuacji na rynku. Uwagę zwraca jednak różnica między ich oceną własnych finansów a oczekiwaniami: w bieżącym kwartale wskaźnik bieżącej sytuacji finansowej wyniósł -1,0% co oznacza niewielką przewagę pesymistów. Z kolei wskaźnik przewidywanej sytuacji finansowej spadł do poziomu -8,2%.
Eksperci częściej widzą poprawę ogólnej koniunktury, właściciele przede wszystkim stabilizację
Poprawę ogólnej sytuacji na rynku wynajmu mieszkań wskazało w III kwartale 42,86% ekspertów. Pogorszenie dostrzega 8,57% badanych, a 48,57% nie widzi zmiany.
Właściciele mieszkań oceniają ten sam kwartał inaczej. Poprawę wskazuje 12,00% z nich, a pogorszenie – 15,40%. Zdaniem aż 72,60% właścicieli bieżący kwartał nie przyniósł zmian.
Oceny ekspertów przesuwają się w stronę poprawy, podczas gdy właściciele coraz częściej wskazują na brak zmian. Różnica między odsetkiem ocen pozytywnych w obu grupach wzrosła z niespełna 15 punktów procentowych (14,27 p.p.) w II kwartale do niemal 31 punktów procentowych (30,86 p.p.) w III kwartale.
Wzrost popytu wyraźniejszy w ocenach ekspertów
Wzrost popytu na najem wskazało w III kwartale 45,71% ekspertów. Spadek popytu wskazuje 11,43% badanych, a 42,86% nie dostrzega zmiany.
Z takim obrazem są spójne inne odpowiedzi ekspertów. Efektywny czas wynajmu mieszkań w skali roku jako zadowalający ocenia 68,57% z nich. Jako niezadowalający wskazuje go zaledwie 2,86%. Średnia szacunków ekspertów dotyczących odsetka wynajętych mieszkań wyniosła 82,94%.
Właściciele oceniają zmianę popytu inaczej. Jego wzrost wskazuje 21,20% z nich, a spadek – 9,40%. Dla większości sytuacja pozostaje stabilna: 69,40% właścicieli nie widzi zmiany popytu.
Różnica może wynikać z zakresu obserwacji. Eksperci oceniają szerszy rynek, a właściciele przede wszystkim sytuację własnych mieszkań. Rozbieżność nie musi więc oznaczać sprzeczności, lecz różne perspektywy: rynkową i indywidualną.
Jednym z możliwych wyjaśnień wzrostu popytu jest powrót sezonu studenckiego. Poszukiwanie mieszkań przed rozpoczęciem roku akademickiego oraz powroty studentów do ośrodków akademickich mogą zwiększać aktywność na rynku najmu.
W ocenie ekspertów zmieniają się perspektywy podaży i czynszów
W ocenie bieżącej 51,43% ekspertów wskazuje na wzrost podaży, a 8,57% na jej spadek.
Najbardziej zauważalna zmiana w odpowiedziach ekspertów dotyczy oczekiwań wobec podaży w przyszłym kwartale. Wzrostu dostępności mieszkań na wynajem spodziewa się 31,43% ekspertów wobec 50,91% kwartał wcześniej, a spadku – 20,00% wobec 3,64%. Odsetek oczekujących kurczenia się oferty wzrósł ponad pięciokrotnie (z 3,64% do 20,00%).
Jednocześnie ocena wzrostu popytu i częstsze oczekiwanie spadku podaży nie przekładają się na przewagę prognoz wzrostu czynszów. Podwyżek w kolejnym kwartale spodziewa się 17,14% ekspertów, a obniżek – 20,00%. Po raz pierwszy w tym roku więcej ekspertów oczekuje spadku czynszów niż ich wzrostu.
Bieżące oceny przychodów pozostają przy tym relatywnie dobre: ich wzrost dostrzega 31,43% ekspertów, a spadek 14,29%. Rozbieżność dotyczy więc przede wszystkim oczekiwań na kolejny kwartał.
Koszty pozostają główną barierą najemców w ocenie ekspertów
Na pogorszenie sytuacji finansowej najemców wskazuje 28,57% ekspertów, 51,43% nie widzi zmian, a 20,00% dostrzega poprawę.
W porównaniu z II kwartałem największa zmiana w zestawieniu barier najemców dotyczy niepewności dochodów i kosztów życia: odsetek ekspertów wskazujących ten problem spadł z 47,27% do 29,41%, czyli o blisko 18 punktów procentowych (17,86 p.p.). Spadek odnotowano także m. in. w zakresie barier wysokich kosztów najmu i opłat oraz wysokich opłat początkowych. W przeciwnym kierunku poszły trzy kategorie: zbyt mała różnorodność oferty mieszkań, nieuczciwe praktyki wynajmujących oraz – nieznacznie – słaba ochrona najemców.
Z perspektywy samej istotności barier należy podkreślić, iż wysokie koszty najmu i opłat pozostają zdecydowanie najczęściej wskazywanym problemem – w III kwartale wymieniło je 79,41% ekspertów. Warto zestawić to z prognozami dotyczącymi sytuacji finansowej najemców. Pozostają one zachowawcze: 65,71% ekspertów nie spodziewa się zmian, 20,00% oczekuje pogorszenia, a 14,29% poprawy.
Większy popyt nie musi oznaczać większej zdolności najemców do ponoszenia opłat. Jeżeli część z nich już teraz funkcjonuje na granicy możliwości płatniczych, dodatkowe zainteresowanie może przede wszystkim zwiększać konkurencję o najtańsze mieszkania.
Sytuacja finansowa właścicieli stabilna obecnie, prognozy pesymistyczne
W bieżącej ocenie sytuacji finansowej właścicieli dominuje stabilizacja. Pogorszenie sygnalizuje 7,20% badanych, poprawę wskazuje 28,00%, a 64,80% nie widzi zmiany.
Podobny obraz dają płatności. Brak jakichkolwiek opóźnień deklaruje 35,60% właścicieli, a ich wzrost dostrzega tylko 3,40%. Zmniejszenie opóźnień wskazuje 19,20% badanych.
Inaczej wyglądają oczekiwania właścicieli na kolejny kwartał. Pogorszenia własnej sytuacji finansowej spodziewa się 76,80% badanych. Poprawy oczekuje 14,20%, a utrzymania obecnej sytuacji – 9,00%.
Wynik ten należy odczytywać jako rozbieżność między oceną bieżącej sytuacji a oczekiwaniami na przyszłość. Dotychczasowe badania pokazują, że choć właściciele rzadko wskazują, że ich sytuacja finansowa już się pogorszyła, większość z nich przewiduje jej pogorszenie w kolejnym kwartale.
Eksperci nie podzielają tak silnego pesymizmu właścicieli. Pogorszenia sytuacji finansowej wynajmujących w kolejnym kwartale spodziewa się 17,14% z nich, 74,29% nie oczekuje zmian, a 8,57% przewiduje poprawę. W bieżącej ocenie sytuacji finansowej wynajmujących poprawę dostrzega 25,71% ekspertów, pogorszenie wskazuje 20,00%, a 54,29% nie odnotowuje zmian.
Warto zestawić to z oceną przewidywalności rynku. Jako łatwy lub umiarkowanie łatwy do przewidzenia rozwój sytuacji ocenia 60,00% ekspertów i 49,00% właścicieli, natomiast jako trudny lub umiarkowanie trudny – odpowiednio 40,00% i 51,00%. W porównaniu z II kwartałem eksperci wyraźnie częściej postrzegają przyszłość jako przewidywalną (60,00% wobec 47,27%), podczas gdy wśród właścicieli oceny rozkładają się niemal po równo. Właściciele częściej niż eksperci oceniają rozwój sytuacji jako trudny lub umiarkowanie trudny do przewidzenia. Towarzyszą temu bardziej pesymistyczne prognozy finansowe.
Właściciele wskazują przede wszystkim koszty, eksperci – ochronę prawną
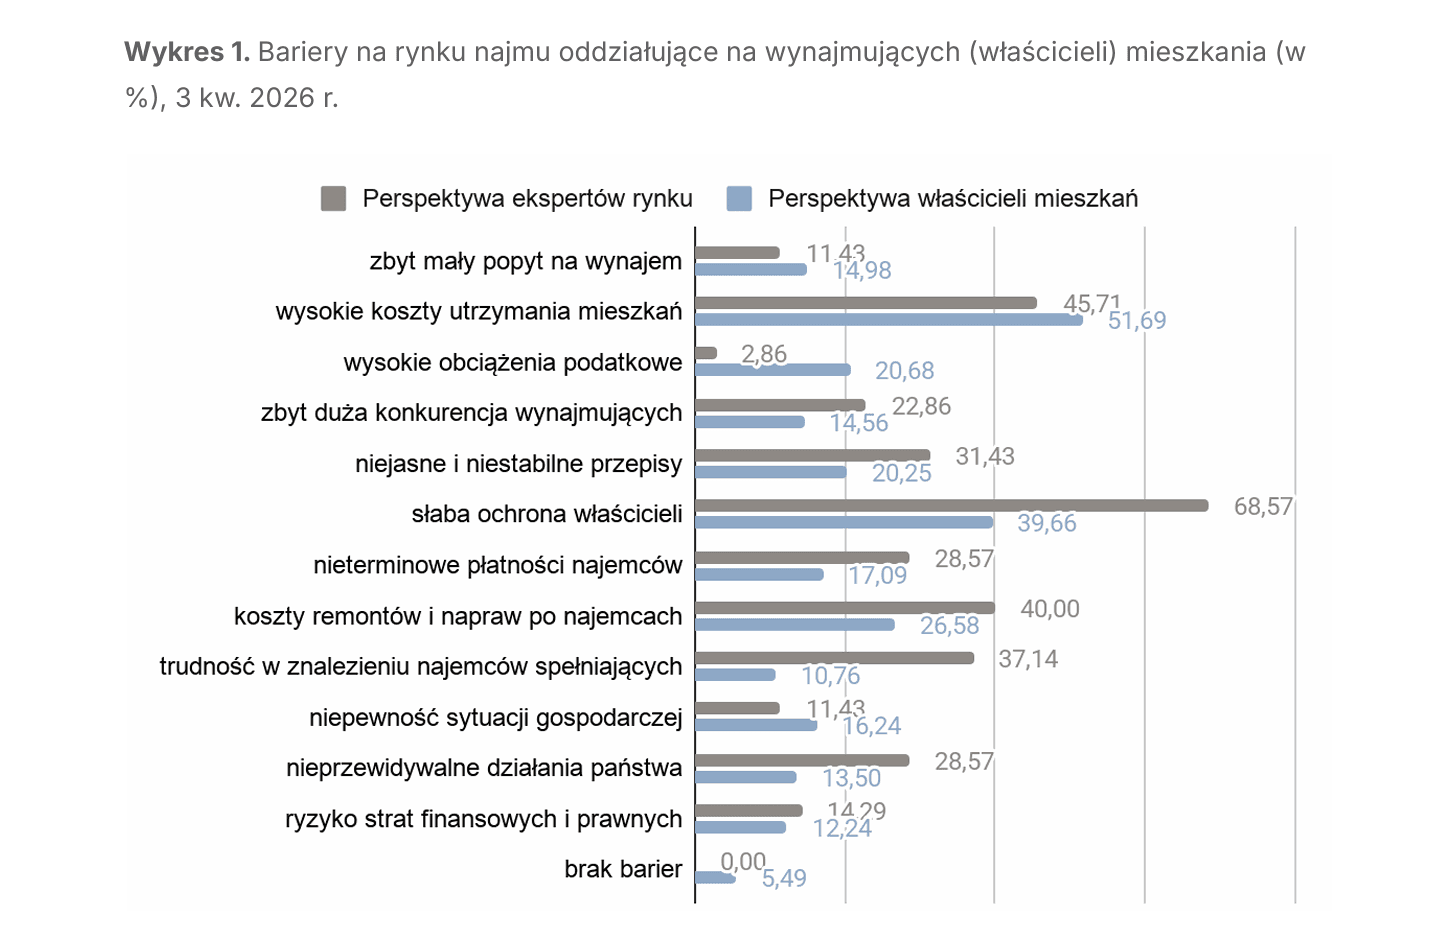
Obie grupy wymieniają te same trzy główne bariery wynajmujących, ale na pierwszym miejscu stawiają różne problemy.
Kluczowymi barierami wynajmujących w ocenie ekspertów są:
słaba ochrona właścicieli – 68,57% (wobec 77,78% kwartał wcześniej),
wysokie koszty utrzymania mieszkań – 45,71% (wobec 51,85%),
koszty remontów i napraw po najemcach – 40,00% (wobec 50,00%).
Bariery wynajmujących w ocenie właścicieli to:
wysokie koszty utrzymania mieszkań – 51,69% (wobec 49,90%),
słaba ochrona właścicieli – 39,66% (wobec 36,95%),
koszty remontów i napraw po najemcach – 26,58% (wobec 28,18%).
Eksperci rzadziej niż w poprzednim kwartale wskazują niemal wszystkie badane bariery wynajmujących. Właściciele inaczej postrzegają bieżącą sytuację, wskazując na wysokie koszty utrzymania mieszkań i słabą ochronę właścicieli częściej niż w poprzednim badaniu.
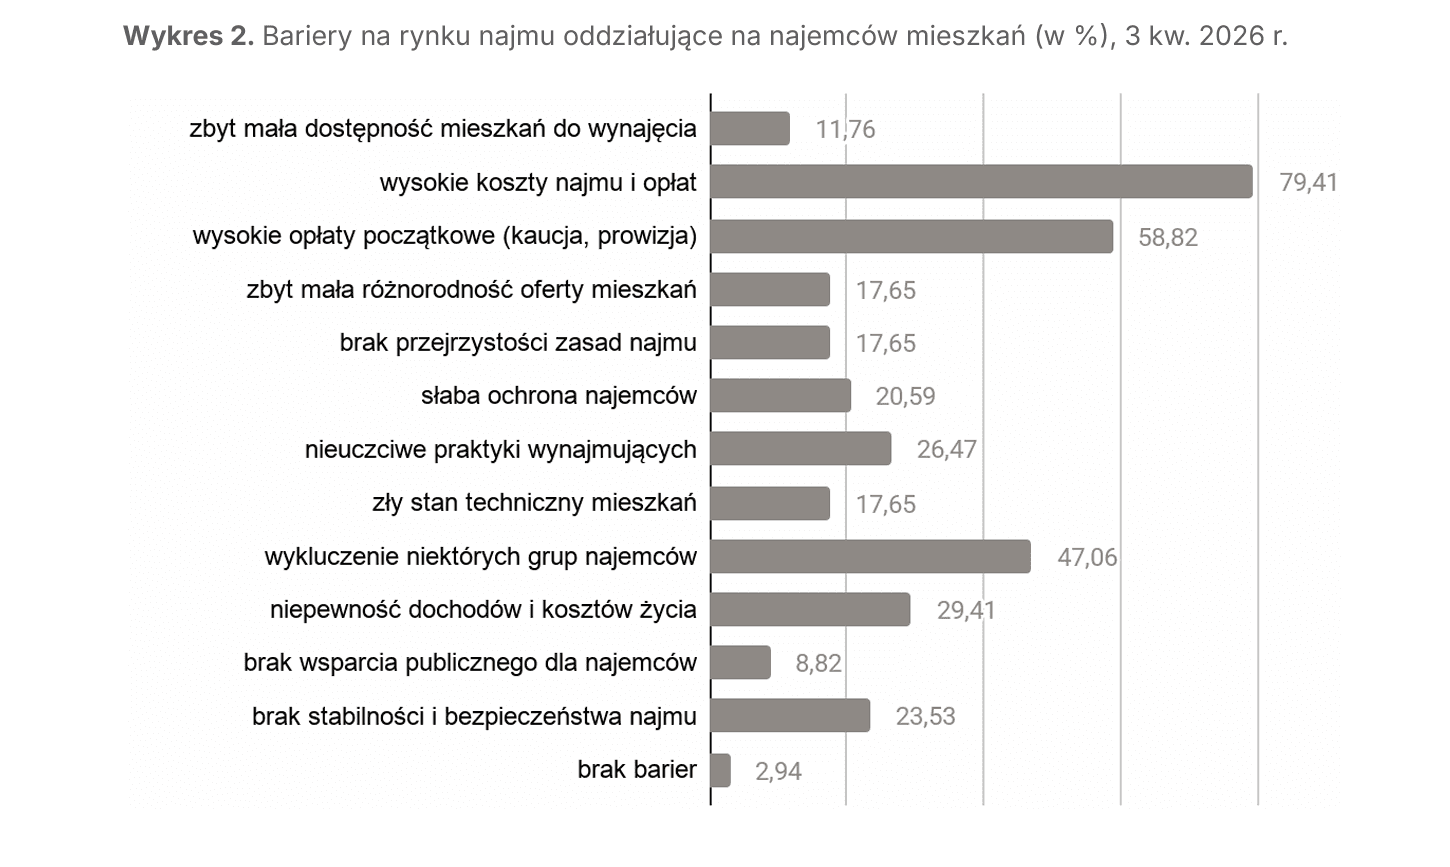
Jako najważniejsze bariery najemców eksperci wskazują:
wysokie koszty najmu i opłat – 79,41% (wobec 83,64%),
wysokie opłaty początkowe, takie jak kaucja i prowizja – 58,82% (wobec 67,27%),
wykluczenie niektórych grup najemców – 47,06% (wobec 54,55%).
Także w odniesieniu do sytuacji najemców eksperci rzadziej niż kwartał wcześniej wskazują większość badanych barier.
Właściciele stawiają na utrzymanie obecnego poziomu inwestycji i rzadziej planują zakupy kolejnych mieszkań
Struktura działań właścicieli jest spójna z ostrożnością widoczną w ich ocenach.
W bieżącym kwartale właściciele deklarują:
utrzymanie obecnego poziomu inwestycji – 35,20% (wobec 33,60% kwartał wcześniej),
drobne remonty – 34,80% (wobec 35,80%),
wymiana lub zakup wyposażenia – 15,40% (wobec 17,60%).
Zdaniem ekspertów w III kwartale wynajmujący podejmują działania w poniższych obszarach:
drobne remonty – 60,00% wskazań ekspertów (wobec 38,18%),
utrzymanie obecnego poziomu inwestycji – 60,00% (wobec 54,55%),
wymiana lub zakup wyposażenia – 25,71% (wobec 21,82%).
Plany właścicieli na kolejny kwartał to:
utrzymanie obecnego poziomu inwestycji – 39,60% (wobec 35,40%),
drobne remonty – 29,20% (wobec 32,40%),
wymiana lub zakup wyposażenia – 15,60% (wobec 18,80%).
Zdaniem ekspertów w kolejnym kwartale właściciele planują następujące działania:
utrzymanie obecnego poziomu inwestycji – 65,71% wskazań ekspertów (wobec 60,00%),
drobne remonty – 57,14% (wobec 40,00%),
wymiana lub zakup wyposażenia – 28,57% (wobec 30,91%).
Obie grupy wskazują na utrzymanie obecnego poziomu inwestycji zarówno w ocenie bieżącej, jak i w prognozie. Wyraźnie słabnie natomiast skłonność do ruchów portfelowych – zakup kolejnego mieszkania planuje 9,80% właścicieli wobec 16,80% kwartał wcześniej, a w prognozie eksperckiej 2,86% wobec 18,18%.
Jako czynniki stymulujące inwestycje właściciele wskazują poniższe obszary:
ochrona kapitału przed inflacją – 27,40% (wobec 24,80%),
oczekiwania najemców dotyczące standardu – 21,40% (wobec 20,00%),
rosnący popyt na najem – 19,80% (wobec 20,20%).
Zdaniem ekspertów czynniki stymulujące inwestycje to:
ochrona kapitału przed inflacją – 51,43% (wobec 67,27% kwartał wcześniej),
dywersyfikacja portfela inwestycyjnego – 40,00% (bez zmian),
oczekiwania najemców dotyczące standardu – 34,29% (wobec 23,64% kwartał wcześniej),
rosnący popyt na najem – 34,29% (wobec 45,45%),
spadek cen mieszkań lub atrakcyjne okazje zakupowe – 34,29% (wobec 40,00%).
Obie grupy na pierwszym miejscu stawiają ochronę kapitału przed inflacją, choć zmiany idą w przeciwnych kierunkach: właściciele wskazują ten czynnik częściej niż w poprzednim badaniu, eksperci wyraźnie rzadziej.
Co to oznacza w praktyce?
Dla właścicieli: dane nie potwierdzają narracji o narastającym ryzyku płatniczym – 35,60% właścicieli deklaruje brak jakichkolwiek opóźnień, a wzrost opóźnień sygnalizuje 3,40%. Główną realną barierą pozostają koszty utrzymania mieszkań (51,69%), nie zachowanie najemców.
Dla najemców: barierą numer jeden nie jest wysokość czynszu, lecz próg wejścia. Najczęściej wskazywaną przeszkodą pozostają wysokie opłaty początkowe – kaucja i prowizja (79,41% wskazań ekspertów), a na drugim miejscu wykluczenie niektórych grup najemców (58,82%). Przy rosnącym popycie ta druga bariera się pogłębia: im więcej chętnych, tym swobodniej właściciele selekcjonują.
Dla polityki mieszkaniowej: rozjazd hierarchii barier między grupami jest trwały. Eksperci na pierwszym miejscu stawiają słabą ochronę właścicieli (68,57%), sami właściciele – koszty utrzymania mieszkań (51,69%). Debata publiczna toczy się wokół ram prawnych, a codzienny koszt prowadzenia najmu jest tym, co właściciele odczuwają najmocniej.
Podsumowanie: stabilizacja dziś, większa ostrożność jutro
W III kwartale 2026 r. rynek najmu oceniano jako stabilny, choć eksperci częściej niż właściciele dostrzegali poprawę koniunktury i wzrost popytu; jednocześnie wysokie koszty pozostawały główną barierą najemców. Właściciele rzadziej planowali zakup kolejnego mieszkania, a częściej deklarowali utrzymanie obecnego poziomu inwestycji. W porównaniu z II kwartałem wyraźnie wzrósł odsetek ekspertów przewidujących spadek podaży oraz przychodów z najmu. Natomiast podobnie jak w dotychczasowych badaniach ocena bieżącej sytuacji właścicieli pozostawała względnie stabilna, przy znacznie bardziej pesymistycznych oczekiwaniach na kolejny kwartał.
Materiały do pobrania
Chcesz poznać pełne wyniki badania? Pobierz informację sygnalną lub szczegółowy opis metody badania.
Masz pytania lub sugestie dotyczące badania? Skontaktuj się z nami: info@instytutnajmu.pl
Opis badania
Koniunktura rynku najmu mieszkań to cykliczny projekt badawczy, który pokazuje, w jakiej kondycji znajduje się rynek najmu w Polsce i w jakim kierunku zmierza. Pytamy uczestników rynku o ich perspektywę w obszarach takich, jak poziom podaży i popytu, sytuacja cenowa, występujące bariery oraz czynniki, które dziś napędzają lub hamują decyzje po stronie właścicieli i najemców.
W badaniu przyglądamy się nie tylko twardym oczekiwaniom finansowym, ale też nastrojom, planom i strategiom. Co naprawdę napędza rynek najmu? Gdzie pojawiają się bariery, a gdzie nowe szanse? I jak może wyglądać najem w kolejnych kwartałach? Poznaj najnowsze wyniki badania za III kwartał 2026 r. prezentujące pełne zestawienie perspektywy ekspertów oraz właścicieli mieszkań na wynajem.
Poprzednia edycja
II kwartał 2026 r. Jaka jest koniunktura na rynku najmu mieszkań
Kolejna edycja: grudzień 2027
Kontakt
Zapraszamy do współpracy partnerów branżowych, instytucje publiczne oraz media zainteresowane merytorycznym wsparciem rozwoju sektora najmu.
Instytut Rynku Najmu
info@instytutnajmu.pl